「自分は訴えられない」、「万が一の場合でも、勤務先の病院の保険がカバーしてくれるから大丈夫」などの理由で、医師賠償責任保険(医賠責)に未加入の勤務医の方は依然多く、専門家の間では「40歳代以降の半分程度は未加入」と言われています。
しかし、近年は勤務医も医療訴訟で訴えられるケースが増えています。「10年前は共同被告になるのは10%程度でしたが、現在は約50%です(医療訴訟に詳しい弁護士の森山満氏)。」 この理由としては、まず医師個人の責任を追及して、真相を究明したいと考える患者・家族が増えてきていることが挙げられます。
もう一つの理由としては、病院の経営状況が深く関係しています。病院の経営が悪化する中、訴訟中に経営破たんするケースも少なくありません。そうなると、原告側としては、勝訴した際の賠償金を確実にするために、病院だけでなく担当医も共同被告として連名で訴えざるを得ないという状況になってしまうのです。
通常、病院は「病院賠償責任保険(病院賠責)」に加入しているため、仮に医賠責に未加入の勤務医が共同被告となっても、病院賠責で損害賠償分をカバーすることができます。
しかし、訴訟などの影響で患者が激減し、病院が経営破たんした場合、病院賠責で保険金が支払われても原告側に優先権はなく、他の債権と同等に扱われるので、賠償金額の多くを受け取ることができません。そうなると、原告側としては、共同被告の医師から補償を得ようとするわけですが、医賠責に未加入の医師は、自腹で支払うことになります。
さらに近年は、保険料の負担軽減のために、病院賠責の補償金額を低く設定する開設者が増加しているため、通常は1億円の最大補償がその半分以下というケースもあります。また、賠償金が高額な事例も出てきています。これらのケースにおいて賠償金額が最大補償額を上回ってしまう場合、医師と病院の開設者とでその差額を負担する必要も出てきます。
つまり、従来の「病院頼み」の姿勢で、医賠責に加入しないのは大変リスクが高いということになります。こうした状況の中、医療機関や学会で、勤務医の医賠責への加入を強く勧めるようになってきました。
医師賠償責任保険の加入率は20代・30代の若手医師ほど高くなっており(約80%)、50代・60代と年代が高くなるにつれて低くなる傾向にあります。また勤務先の病床数と保険の加入率は比例しており、100床未満の施設では約50%、大学病院に勤務する医師では約90%の保険加入率となっています。
自分で保険料(年間5万円前後)を払って医師賠償責任保険に加入している理由としては、「医療訴訟のリスクが高い診療科(産科、整形外科など)で働いているから」、「常勤先の医療機関の事故は病院賠償責任保険が守ってくれるけど、自分は他の医療機関で定期非常勤やスポットのアルバイトをしているから」、「患者の死亡や後遺症などの事案が発生した時、自分も職場(大学病院)と連名で過失を追求されるかもしれないから」など、訴訟への不安が挙げられています。
一方で医師賠償責任保険に加入していない理由としては、「日常の診療で侵襲的な検査・治療を実施することはないから」、「診療科の訴訟リスクが低いから」、「万が一、医療事故で過失が認められても勤務先の病院賠償責任保険の補償額で十分と思うから」などの声が聞かれます。
研修医も訴訟リスクとは無縁ではなく、薬の過剰投与で患者が死亡した事例では、医療機関と研修医が連名で訴えられ合計8400万円の賠償を命じられています(2005年:埼玉地裁)。またCT等の検査で消化管穿孔を見逃して患者が死亡した事例では、初期臨床研修1年目の医師の過失が認定され、約2500万円の支払いを命じられています(2015年:静岡地裁)。
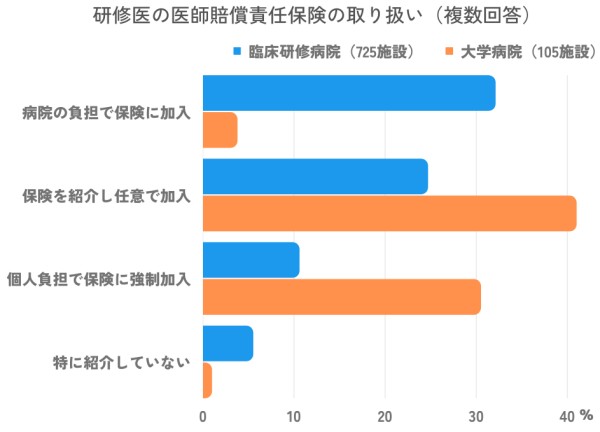
そのため、研修医を受け入れる臨床研修病院や大学病院では、施設の負担あるいは個人の負担で医師賠償責任保険に加入させるケースが増えています。上のグラフは、厚生労働省がアンケート調査した臨床研修病院と大学病院における研修医の保険加入の状況をまとめたものです。
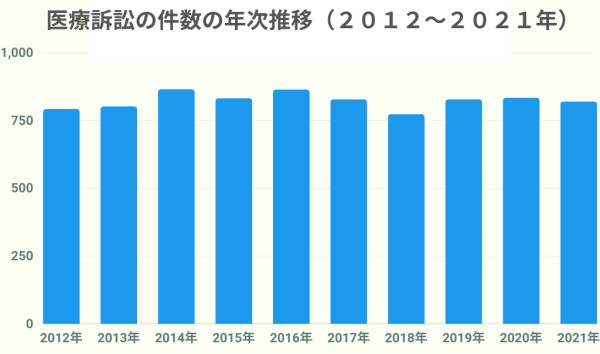
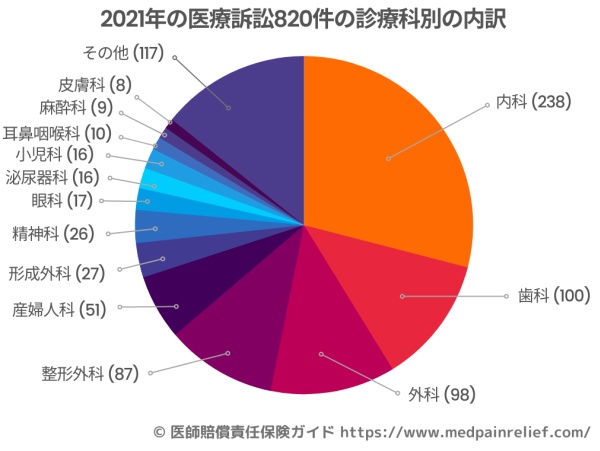
医療の高度・複雑化、患者意識の高まりを見せる近年においては、上に掲載した診療科別の訴訟件数(円グラフ)が示すように、医療訴訟と無縁の診療科は存在しないと言っても過言ではなく、ある程度のリスクを想定する必要があります。常勤医は勿論、研修医、アルバイトの方も含め、勤務先の医賠責の加入状況を今一度確認しておくことをお勧めします。
医師が医療事故を起こし、患者に身体の障害が発生した場合の賠償などを補償します。加入できるのは病院・診療所に勤務する医師のみです。
なお、勤務先の病院が複数ある場合でも、各々の病院における全ての医療業務が対象となリます。また、加入者だけでなく、その指揮・監督下で起こった看護師、診療放射線技師、薬剤師の事故もカバーされます。
対象となる医療事故例としては、「輸血時の血液型の取違え」や「注射部位または深度の不適当による神経麻痺」、「手術の際のガーゼ類の遺留」などが挙げられます。
支払われる保険金の種類は、損害賠償金(示談・和解でも対象)をはじめ、被害者の治療費、入院費、慰謝料、休業補償費等などがあります。また、保険会社からの事前承認が必要となりますが、訴訟になった場合の訴訟費用や弁護士報酬なども賄われます。
一般的なタイプは最大補償額が1億円となっていますが、2億円までカバーされる最大保障タイプも登場しています。販売は損保ジャパン、東京海上日動、三井住友海上、日本興亜損保、アリコジャパンの5社が行っており、学会や大学同窓会などを通じて加入するケースが多くなっています(加入人数に応じて、保険料が割引されるため)。
日本医師会の会員に自動付帯される保険で、医師が医療事故を起こし、患者に身体の障害が発生した場合、その賠償と紛争の解決を日本医師会、都道府県医師会、保険会社の3者がバックアップします。
医師が患者側から損害賠償請求を受けると、医師会に設置された医事紛争処理委員会で保険適用が妥当かどうかの審査が行われます。そして、医療訴訟の経験が豊富な弁護士、各診療科の専門医、保険会社が中立的かつ医学的な側面から事実関係の調査を行い、その妥当性が認められた場合には賠償責任審査会で責任の有無とその金額の判定を行います。そこで決定された方針に従って患者側との間で解決を図ります。
訴訟を提起された場合には、裁判にかかる費用(弁護士の報酬、賠償・示談、裁判の争点となる分野における専門医の意見書など)を当事者に代わって日本医師会の保険が負担します。

上の表は日本医師会で「A②(B)会員」となる勤務医、「A②(C)会員」となる研修医の年間の保険料をまとめたものです(2022年度版)。保険会社から損害賠償金として支払われる補償限度額は1事故あたり最大1億円、年間3億円となっています。
保険料は日本医師会の会費の中から自動的に支払われますので、同会の会員が損害保険会社と個別に保険契約の手続きを取る必要はありません。保険料の一部を医師会が補助しており、年度によって保険料は大きく変動する(例:30歳以下の勤務医45,000円→11,000円など)ので、新年度は医師会のお知らせやHPで確認することをお勧めします。
保険は医師会の会員に自動付帯されるので、医師会以外の医師賠償責任保険に加入している勤務医、研修医は除外申請をすることで医師会の年会費は安くなります。
近年は限度額である1億円を超える賠償事例も増えてきたため、使用者責任や高額の賠償事例にも対応できるように「特約保険」が設けられました。特約保険は任意加入となっており、補償限度額は日医医賠責保険と合算して1事故あたり3億円、保険期間中に合計9億円となっています。
なお、日医医賠責保険は、免責金額が100万円となっています。すなわち、損害賠償金が100万を超える場合に、その超えた部分についてだけ保険金が支払われます(100万円までは自己負担)。この免責金額100万円については、その範囲の賠償責任に備えるための別枠の保険があります。各都道府県の医師会が契約者となり、加入を希望する医師は別途加入手続きが必要となります。

2023年度から、卒後5年間は保険加入者の日本医師会の会費が無料になるという新制度(上の医師会のパンフレットのキャプチャー画像を参照)がスタートしますので、補償金額が1億円で十分な研修医の方は保険選択の最有力候補になるのではないでしょうか。
病院や診療所の開設者を対象とした保険で、医師や補助者などの使用人の医療行為が原因で患者が亡くなったり、後遺症が発生したり、身体の具合が悪くなった場合に、損害賠償責任を負担することによって被る損害をカバーします。
一般的なタイプは最大補償額が1億円となっています。東京海上日動、損害保険ジャパンをはじめとする5損害保険会社が販売を行っています。
保険料は病床の数や種類(一般・療養・精神・結核・感染症)、過去の損害発生状況、リスクによって変化します。事故を起こし保険金の支払いを受けると、その額に応じて次年度の保険料が上昇します。
保険金が支払われる具体的なケース
1.病院の建物や施設が原因となった事故…病室に備え付けの医療器具が倒れて、患者あるいは見舞い客らが負傷した等
2.医療行為以外が原因となった事故…看護師とぶつかった患者が転倒して、骨折した等
3.販売した商品による事故…病院内の食堂・売店で提供した食品で食中毒が発生した等
この保険には日本医師会医師賠償責任保険における審査会のような制度はありません。
患者等から損害賠償瀬急があった場合、被保険者から報告を受けた損害保険会社は、被保険者から事故報告書や患者等から損害賠償請求書の提出を受けるとともに、カルテ、看護記録、検査記録、画像資料等の診療記録のコピーの提出を受け、顧問医師等に検討を依頼して医学的、法的観点から検討を行い、責任の有無・賠償金額を決定するのが一般的です。
なお、医師等が弁護士費用を病院陪責保険でまかなおうとする場合には、弁護士受任や弁護士費用について損害保険会社と事前に協議を行い、必要な手続きを経ておく必要があります。
医師が医療事故を起こして共同被告として訴えられ、賠償金の支払を命じられた場合、病院の開設者と事故を起こした担当医の過失の程度に応じて、それぞれの支払金額が決定されます。
この割合を「過失割合」といいますが、日本医師会医師賠償責任保険を除けば、その査定は保険会社が弁護士の意見も聞いて行っています。
ここが重要なポイントで、過失割合の根拠があいまいなまま、いつの間にか担当医の割合が高くなっているケースがあります。
その理由は、病院側が病院賠償責任保険(病院賠責)を使わずに、医師個人の賠償責任保険(医賠責)で支払って欲しいと考える傾向にあるためです。病院賠責は、過失があって保険金を受け取ると、翌年度からは保険料がその額に応じて跳ね上がります。
一方、勤務医の医賠責は保険料の変動がありません。病院側としては、医師の過失割合を高くすることにより、医師の医賠責で多くカバーしてもらうほうが助かるというわけです。
近年は医師の留学や転職の際に、事故歴があればその過失割合を厳しくチェックする医療機関も出てきていますので、万が一の場合にはこの点にも留意する必要があります。